新能源汽车充电桩行业观察:交流与直流充电设备的技术演进与市场格局
2024年以来,国内新能源汽车渗透率稳定在40%以上,充电基础设施的供需矛盾从"有没有"转向"好不好"。不少运营商发现,早期投建的60kW直流桩利用率持续走低,而目的地场景的小功率交流桩反而供不应求。这背后是充电技术路线与用户补能行为的一次深度匹配。
交流与直流:两条技术路线的本质差异
交流充电桩本质是一台带计量与通信功能的智能插座,把电网的交流电输送给车载充电机(OBC),由OBC完成AC/DC转换。它的功率上限受制于OBC,常见7kW、11kW、21kW三档。优势在于成本低、对电网冲击小、设备寿命长,适合小区、写字楼等长时间停放场景。
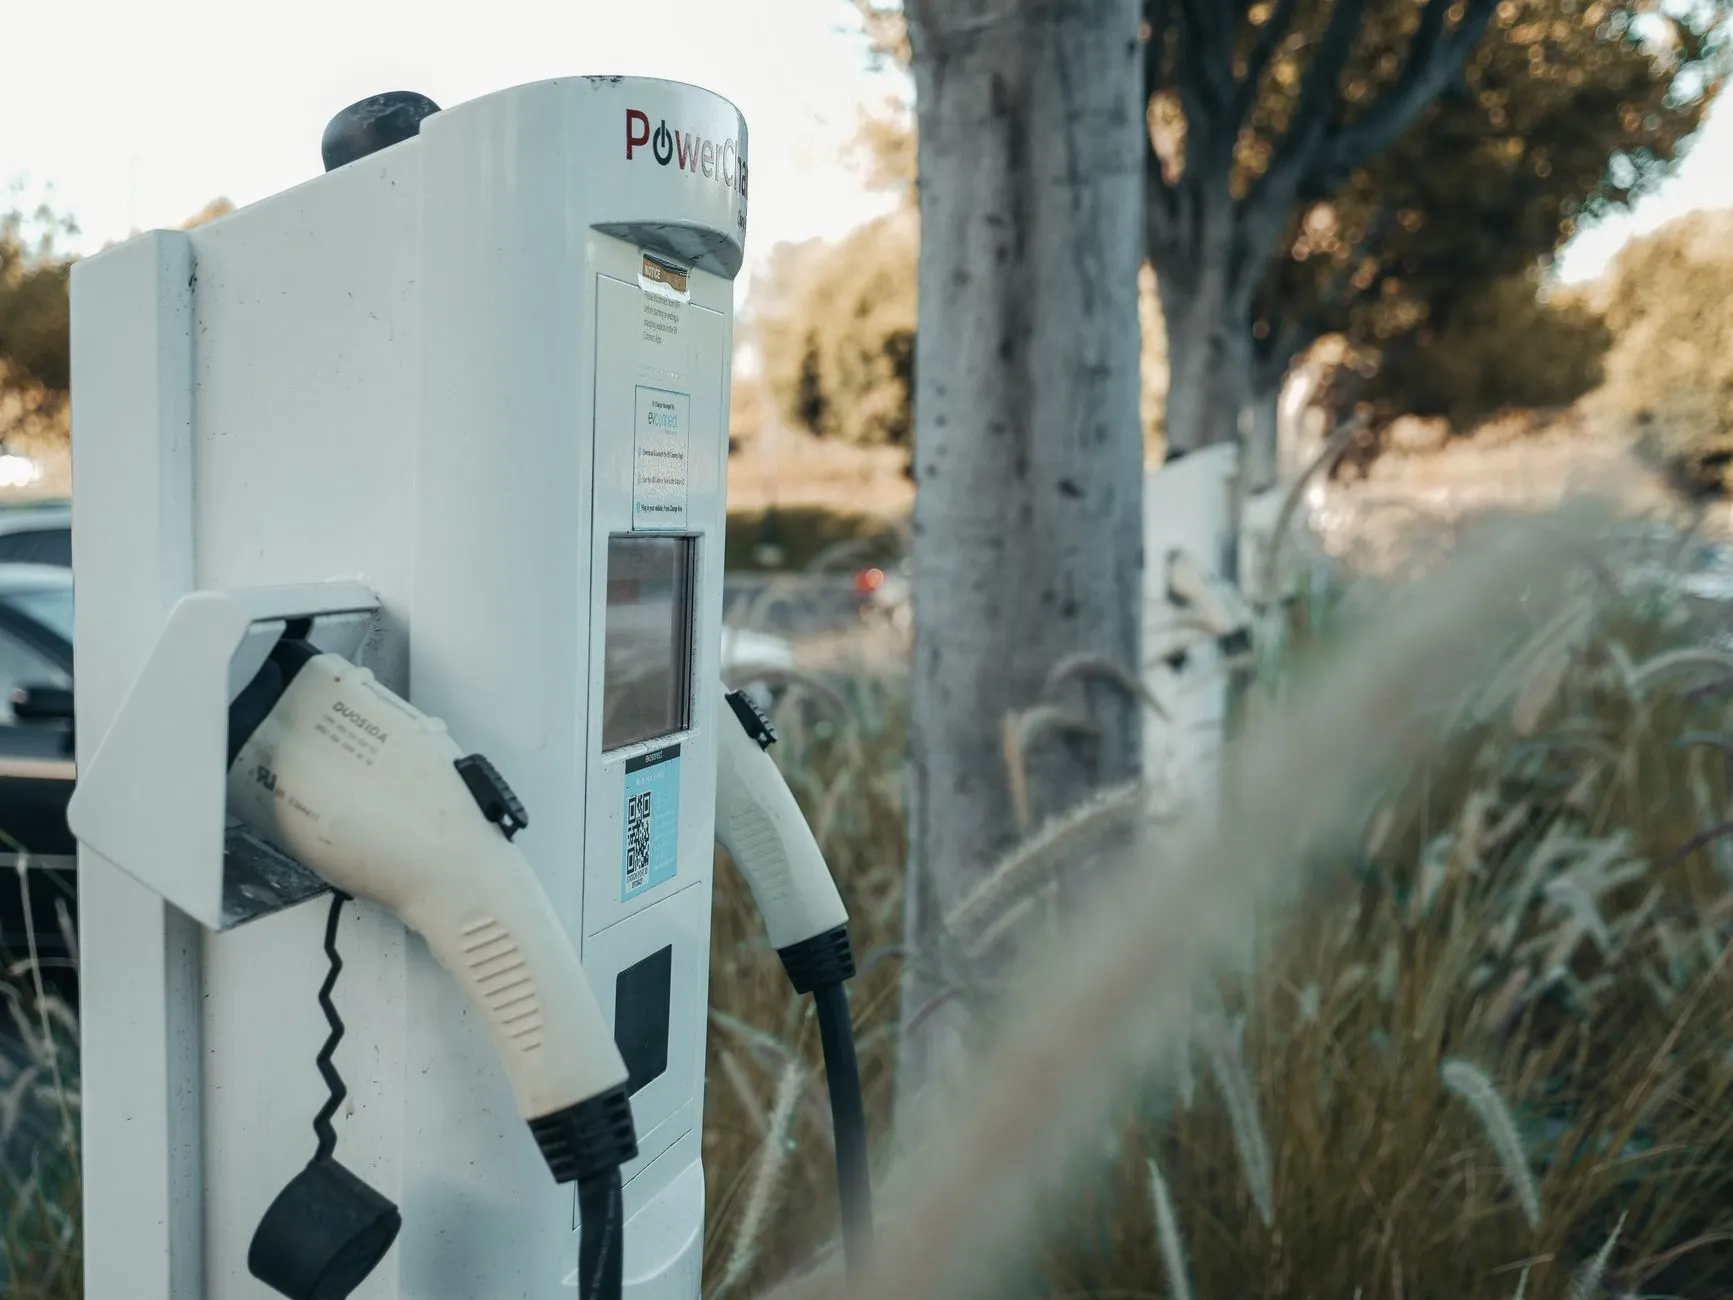
直流充电桩则把整流环节从车上搬到桩内,直接输出可调直流电给动力电池。核心部件是充电模块,其单模块功率已从早期的15kW/20kW演进到40kW甚至60kW,效率普遍达到96%以上。通过模块并联,直流桩可灵活配置120kW、240kW乃至480kW,匹配800V高压平台车型的4C快充需求。
充电模块与充电枪:决定体验的关键器件
充电模块的技术路线正从硅基IGBT向碳化硅(SiC)器件迁移。SiC模块开关频率更高、损耗更低,让同体积桩体输出功率提升约30%。同时,宽温域设计(-40℃~+75℃)和灌胶工艺的普及,显著降低了故障率——这是运营商最关心的TCO指标。
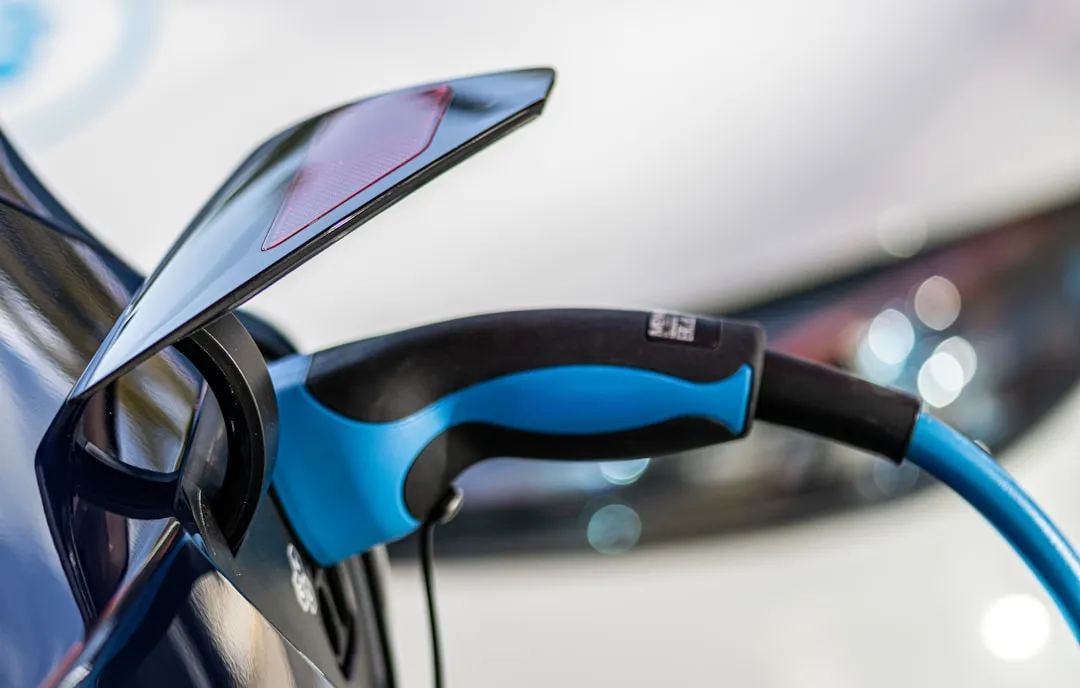
充电枪的演进同样值得关注。液冷枪线已从超充专属下放到360kW级别,枪线截面积减小、重量降低,单手插拔体验明显改善。国标GB/T 20234.3的更新也在推进ChaoJi接口的兼容设计,未来充电枪将兼顾大电流与向后兼容。
- 交流桩:7kW为主,适合夜间慢充,单桩成本约800-1500元
- 直流桩:120-240kW为主流,单桩成本约0.3-0.5元/W
- 液冷超充:480kW以上,枪线重量降低40%以上
运营平台:从"能充电"到"充好电"
硬件只是基础,充电桩运营平台才是决定场站盈利能力的变量。当前头部平台已具备动态功率分配、有序充电、分时电价联动等能力。以功率分配为例,一套480kW群充系统可根据车辆SOC和排队情况,把功率灵活切分给多把枪,避免"一车占满、其余闲置"。
对于中小运营商,选型时建议优先考察平台是否开放API、是否支持OCPP协议、能否接入虚拟电厂(VPP)参与需求响应。这些能力决定了场站未来能否从单一充电服务费,拓展到电力交易、广告、停车等复合收益。
行业正在从"堆桩"走向"精算"。时代嘉源(厦门)新能源科技持续关注充电模块效率、枪线体验与平台调度的协同优化,为运营商提供从设备选型到运营策略的完整参考。谁能把每一度电的周转效率做到极致,谁就能在下一轮竞争中站稳脚跟。